La SCJN definirá si la ASF puede interponer juicios de amparo
El pleno de la Suprema Corte atraerá una contradicción de criterios para establecer si la Auditoría Superior de la Federación tiene facultades para ampararse contra decisiones judiciales.
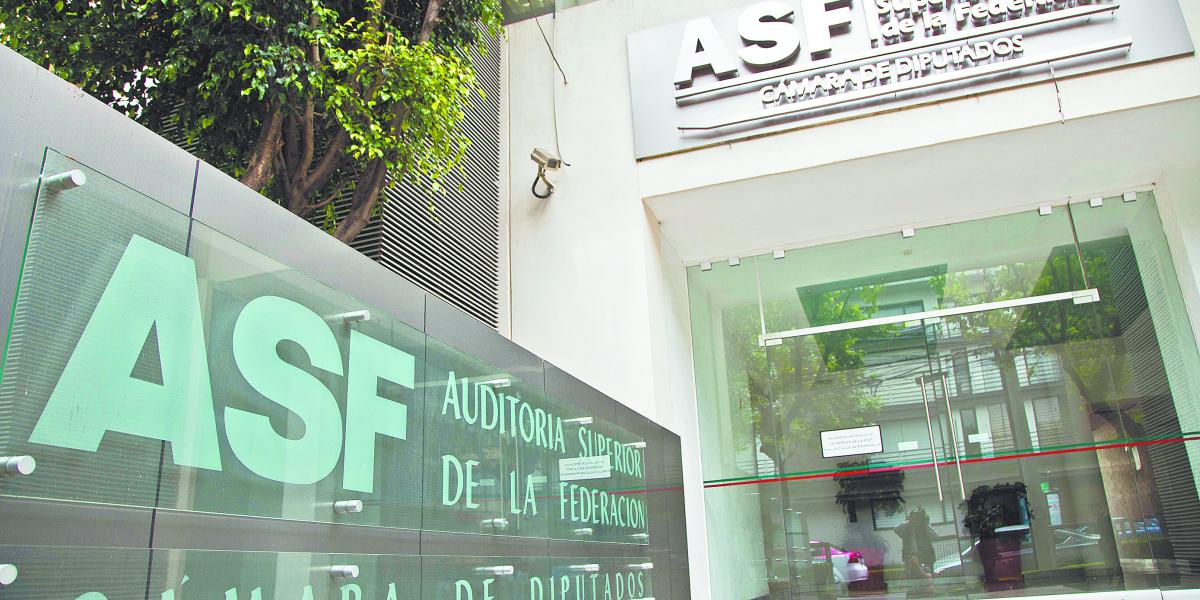
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió atraer una contradicción de criterios fundamental para el sistema de fiscalización en México. El máximo tribunal determinará si la Auditoría Superior de la Federación (ASF), como órgano técnico responsable de la vigilancia del gasto público, posee personalidad jurídica para interponer juicios de amparo contra resoluciones judiciales que afecten sus determinaciones o procesos de fiscalización.
Este caso surgió tras la discrepancia entre diversos tribunales colegiados de circuito, los cuales emitieron sentencias opuestas al analizar si la ASF puede actuar como quejosa en la defensa de sus actos administrativos. La resolución de la Corte sentará un precedente vinculante sobre el alcance de las facultades de la Auditoría frente a los juzgadores federales, marcando un hito en la relación entre el poder fiscalizador y el Poder Judicial.
El debate central radica en si el estatus de la ASF dentro del marco constitucional le permite acudir al juicio de amparo como medio de defensa institucional ante resoluciones que considera contrarias a sus atribuciones de vigilancia presupuestaria. Expertos en derecho constitucional observan que esta definición es crucial para delimitar hasta dónde llega la autonomía del órgano técnico en su lucha por sancionar posibles irregularidades en el ejercicio del gasto público.
La decisión de la SCJN será definitiva y servirá de guía para todos los tribunales del país en casos futuros donde la Auditoría busque impugnar sentencias. Mientras se espera el fallo final, la estructura de rendición de cuentas del Estado mexicano permanece atenta a este criterio, el cual podría transformar la estrategia jurídica que el ente auditor utiliza para asegurar el cumplimiento de las observaciones derivadas de las auditorías anuales.